‘생산적 금융’에도… 1년간 대출증가 58%는 대기업몫
공유하기
글자크기 설정
5대銀, 기업 투자-대출 늘리지만
대기업에 주력… 中企엔 담보 요구
대기업 대출 증가율 中企의 3배
“생산적 금융 인센티브 늘릴 필요”

정부가 투자 위험이 있더라도 첨단 전략산업 등 생산적인 분야에 자금을 지원하는 생산적 금융 규모가 150조 원에 달한다고 발표했지만 정작 자세히 들여다보면 투자 위험이 적은 대기업과 담보 중심의 대출이 상당한 것으로 나타났다. 주요 은행의 돈이 여전히 위험을 피하는 방향으로 흐른다는 지적이 나온다.
● 대기업 대출 증가율, 중소기업의 3배
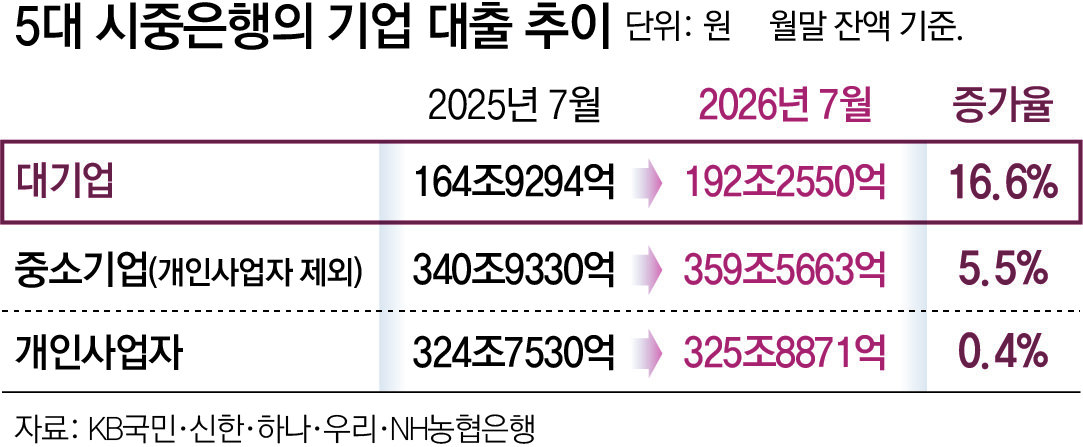
1년 새 늘어난 기업 대출 가운데 58%가 대기업의 몫이었다. 대기업 대출은 지난해 7월 164조9294억 원에서 올 7월 192조2550억 원으로 16.6% 늘었다. 반면 같은 기간 중소기업 대출(개인사업자 제외)은 340조9330억 원에서 359조5663억 원으로 5.5% 증가하는 데 그쳤다. 대기업 대출 증가율이 중소기업의 3배를 넘은 셈이다.
담보가 부족한 중소기업의 기술 가능성을 보고 대출을 해주는 기술 금융에서도 5대 은행이 차지하는 비중이 주는 추세다. 은행연합회에 따르면 6월 말 기술 금융에서 5대 은행이 차지하는 비중은 50%로 집계됐다. 2022년 6월까지만 해도 60%였으나 4년 연속 낮아지며 10%포인트 하락했다.
게다가 5대 은행이 지난해 6월부터 올해 6월까지 생산적 금융 명목으로 취급한 중소기업 대출 중 78.5%가 담보나 보증을 낀 대출로 집계됐다.
● 담보 요구하는 관행 좀처럼 안 고쳐져
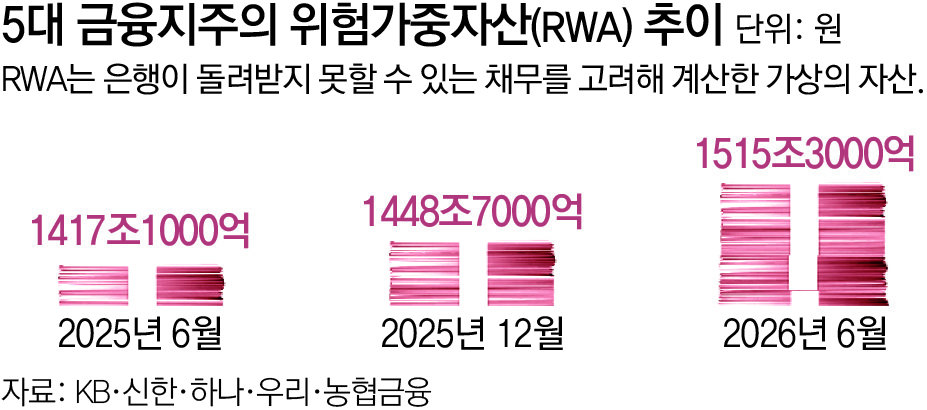
금융당국은 생산적 금융 활성화를 위해 RWA 규제를 완화하고, 국민성장펀드에 참여하는 금융기관의 출자·융자 업무에 대해 고의·중과실 등을 제외하고 면책을 적용하겠다고 밝힌 바있다. 다만 은행 자체적으로 생산적 금융을 확대하기 위한 인센티브 제도가 시급하다는 지적이 나온다.
김석기 한국금융연구원 선임연구위원은 “생산적 금융은 은행이 투자 위험을 감수할 만한 가치가 있는 기업을 선별하는 역량에 달려 있다”며 “부도 위험이 적은 차주를 잘 골라 투자한 은행이 보상을 받는 제도가 시장에 자리잡아야 한다”고 말했다.
놓친 뉴스와 그 맥락까지, 종이신문으로 읽어보세요.
동아일보 구독 신청© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
트렌드뉴스
-
1
남대문 스카프 아저씨만 뜬 게 아니다…닥스·헤지스 매출 최대 50%↑
-
2
‘추사랑 친구’ 유토, 추성훈 은퇴에 “나의 영원한 슈퍼맨” 응원
-
3
“이번엔 용돈없다” 추성훈, 은퇴전 판정패…딸 추사랑 아빠 끌어안고 오열
-
4
“장판 상했으니 83만원 뺄게요”…전세금서 마음대로 공제해도 될까 [집과법]
-
5
[단독]울릉도 표류 北 주민 6명 조만간 송환하기로
-
6
한국, 전작권 전환시기 먼저 확정 추진에… 美 전직 사령관-고위 외교관 줄줄이 “반대”
-
7
전원주, 공식석상서 다소 불안한 걸음…건강 응원 이어져
-
8
수능날 지우개가 안왔다…“반으로 잘라, 내가 책임” 기지 발휘한 교장
-
9
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
10
‘李 공소취소 예·아니오 답하라’에…이용철, 또 “법과 원칙 따라야”
-
1
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
2
최교진 ‘수능 대혼란’에 사의 표명…李, 약 1시간 만에 수락
-
3
與 “한덕수 판결 내용 아닌 절차상 하자가 조희대 탄핵 사유”
-
4
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
5
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
6
“내일 블랙 먼데이 막자”…정부, 증안펀드 18년만에 투입 준비
-
7
조국 “당명 개정 제안…당원·국민 의견 수렴할 것”
-
8
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
9
“10년간 이런 월세 오름세는 처음”… 서울 아파트 평균 월세 160만 원 시대
-
10
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
트렌드뉴스
-
1
남대문 스카프 아저씨만 뜬 게 아니다…닥스·헤지스 매출 최대 50%↑
-
2
‘추사랑 친구’ 유토, 추성훈 은퇴에 “나의 영원한 슈퍼맨” 응원
-
3
“이번엔 용돈없다” 추성훈, 은퇴전 판정패…딸 추사랑 아빠 끌어안고 오열
-
4
“장판 상했으니 83만원 뺄게요”…전세금서 마음대로 공제해도 될까 [집과법]
-
5
[단독]울릉도 표류 北 주민 6명 조만간 송환하기로
-
6
한국, 전작권 전환시기 먼저 확정 추진에… 美 전직 사령관-고위 외교관 줄줄이 “반대”
-
7
전원주, 공식석상서 다소 불안한 걸음…건강 응원 이어져
-
8
수능날 지우개가 안왔다…“반으로 잘라, 내가 책임” 기지 발휘한 교장
-
9
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
10
‘李 공소취소 예·아니오 답하라’에…이용철, 또 “법과 원칙 따라야”
-
1
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
2
최교진 ‘수능 대혼란’에 사의 표명…李, 약 1시간 만에 수락
-
3
與 “한덕수 판결 내용 아닌 절차상 하자가 조희대 탄핵 사유”
-
4
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
5
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
6
“내일 블랙 먼데이 막자”…정부, 증안펀드 18년만에 투입 준비
-
7
조국 “당명 개정 제안…당원·국민 의견 수렴할 것”
-
8
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
9
“10년간 이런 월세 오름세는 처음”… 서울 아파트 평균 월세 160만 원 시대
-
10
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
- 좋아요
- 0개
-
- 슬퍼요
- 0개
-
- 화나요
- 0개


댓글 0