수도권 1주택자, 세 주고 안살면 내년부터 전세대출 막힌다
공유하기
글자크기 설정

내년부터 수도권·규제 지역에 아파트 1채를 갖고 있으면서 한 번도 직접 살아본 적 없이 세를 주고 있는 사람들은 전세 대출을 받을 수 없다. 세입자가 있는 집을 산 경우에는 기존 세입자의 계약이 끝날 때까지만 전세대출 만기를 연장할 수 있다.
삼성전자, SK하이닉스 등 반도체 기업의 억대 성과급이 과도한 대출로 이어지지 못하도록 총부채원리금상환비율(DSR) 소득산정 기준도 강화한다.
● 본인 소유 집에 안 살고 세 주면 전세대출 불가
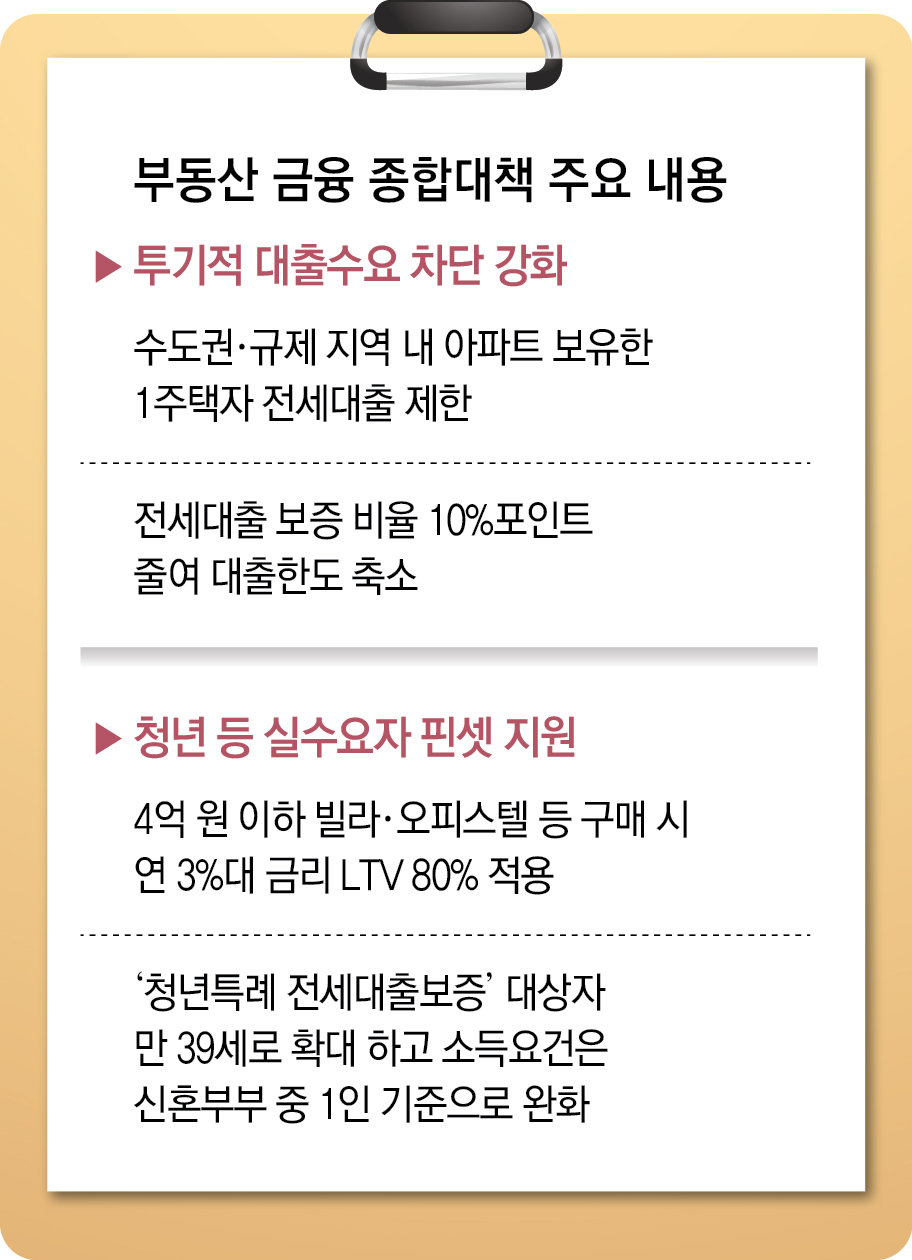
정부는 지난해 9·7 대책을 통해 1주택자 전세 대출 한도를 2억 원으로 축소한 바 있는데, 앞으로 ‘투기 목적의 비거주 1주택자’ 사례에 해당하면 내년부터는 전세 대출을 아예 받을 수 없다. 예컨대 경기 용인시에 세를 끼고 아파트를 산 뒤, 자녀 교육을 이유로 서울에 전세를 구해 살면 전세 대출을 받지 못하게 된다.
예외 조건은 있다. 세입자가 있는 집을 구매한 경우, 기존 세입자의 계약이 끝날 때까지는 현재 받은 전세 대출의 만기를 연장할 수 있다. 또 임대인이 보증금을 돌려주지 않아 전세 대출을 갚기 어려운 경우에도 예외를 인정한다. 이 밖에 불가피한 사정으로 자신이 보유한 아파트에 들어가 살 수 없는 경우에는 은행 여신심사위원회 심사를 거쳐 전세 대출을 받을 수 있다. 금융위에 따르면 수도권·규제 지역 아파트 보유 1주택자가 받은 전세 대출은 6만 건(9조3000억 원)으로 추산된다.
우여곡절 끝에 전세 대출을 받을 수 있게 되더라도 1주택자의 대출 문턱은 높아진다. 수도권·규제 지역 전세 대출 보증 비율이 기존보다 10%포인트 낮은 70%로 줄어들기 때문이다. 그 외 지역은 80%가 적용된다. 한국주택금융공사 등 보증기관이 보증 비율을 낮추면 그만큼 연체 등 대출 부실이 발생했을 때 은행이 부담해야 하는 금액이 커진다. 은행으로서는 대출 심사를 더 깐깐하게 할 수밖에 없어 대출액이 줄어들게 된다.
●억대 성과급 주담대로 이어지는 길목 막아
반대로 소득이 줄어들 때는 실제 상환능력 대비 과도한 대출이 취급되지 않도록 최근 1년간 소득으로 연 소득을 산정해 보수적으로 심사하기로 했다.
놓친 뉴스와 그 맥락까지, 종이신문으로 읽어보세요.
동아일보 구독 신청© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
트렌드뉴스
-
1
“트럼프, 6·25 종전선언도 검토”… 북미대화 위해 核 용인 우려
-
2
[김승련 칼럼]이 지경에 이른 정치, 유권자 책임은 없나
-
3
[단독]울릉도 표류 北 주민 6명 조만간 송환하기로
-
4
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
5
‘저가’ 中전기차, 韓 잠식 세계 3번째 빨라… “국산 세액공제 필요”
-
6
[오늘의 운세/11월 23일]
-
7
‘검은 월요일’ 막아라… 정부, 18년만에 증안펀드 가동 준비
-
8
‘6·3 선거사범’ 공소시효 열흘 앞, 광역 2명 포함 단체장 34명 송치
-
9
‘수능 대혼란’ 최교진 교육장관 사실상 경질
-
10
“네 어머니가 너를 낙태했어야”… 젠슨 황, 임직원에 상습적 폭언
-
1
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
2
최교진 ‘수능 대혼란’에 사의 표명…李, 약 1시간 만에 수락
-
3
與 “한덕수 판결 내용 아닌 절차상 하자가 조희대 탄핵 사유”
-
4
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
5
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
6
“내일 블랙 먼데이 막자”…정부, 증안펀드 18년만에 투입 준비
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
9
조국 “당명 개정 제안…당원·국민 의견 수렴할 것”
-
10
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
트렌드뉴스
-
1
“트럼프, 6·25 종전선언도 검토”… 북미대화 위해 核 용인 우려
-
2
[김승련 칼럼]이 지경에 이른 정치, 유권자 책임은 없나
-
3
[단독]울릉도 표류 北 주민 6명 조만간 송환하기로
-
4
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
5
‘저가’ 中전기차, 韓 잠식 세계 3번째 빨라… “국산 세액공제 필요”
-
6
[오늘의 운세/11월 23일]
-
7
‘검은 월요일’ 막아라… 정부, 18년만에 증안펀드 가동 준비
-
8
‘6·3 선거사범’ 공소시효 열흘 앞, 광역 2명 포함 단체장 34명 송치
-
9
‘수능 대혼란’ 최교진 교육장관 사실상 경질
-
10
“네 어머니가 너를 낙태했어야”… 젠슨 황, 임직원에 상습적 폭언
-
1
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
2
최교진 ‘수능 대혼란’에 사의 표명…李, 약 1시간 만에 수락
-
3
與 “한덕수 판결 내용 아닌 절차상 하자가 조희대 탄핵 사유”
-
4
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
5
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
6
“내일 블랙 먼데이 막자”…정부, 증안펀드 18년만에 투입 준비
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
9
조국 “당명 개정 제안…당원·국민 의견 수렴할 것”
-
10
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野


댓글 0