[단독]고신용자 대출금리 0.8%P 오를때 저신용자는 1%P 떨어졌다
공유하기
글자크기 설정
포용금융 등 영향 금리격차 줄어… 일부 은행선 고저신용자 역전도
“시장원칙 위배-주주 손해” 지적속
“큰틀에선 경제전체 이득” 의견도
당국 “신용평가체계 훼손 아니다”
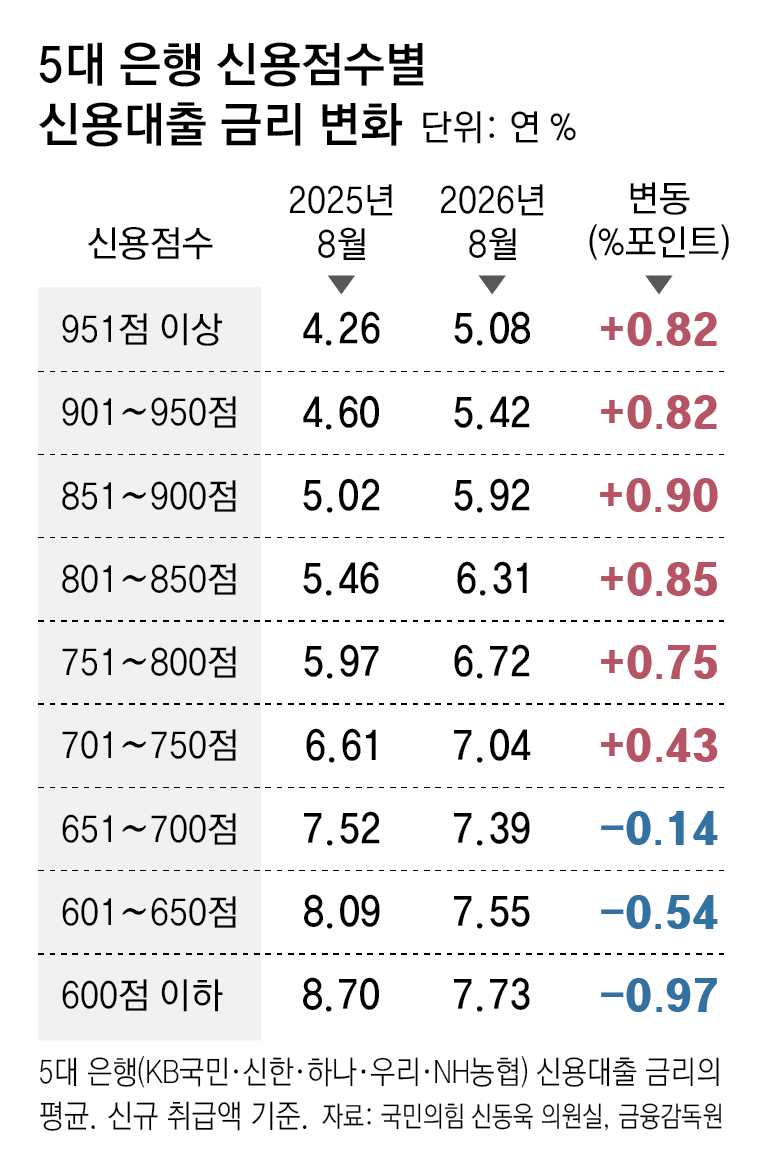
시장금리가 상승하는 가운데, 시중은행에서 고신용자의 신용대출 금리가 따라 오르는 동안 저신용자 금리는 오히려 내리면서 신용점수에 따른 금리 격차가 1년 새 크게 좁혀졌다. 일부 은행에서는 신용점수가 높은 차주가 오히려 더 높은 금리를 부담하는 역전 현상이 나타났다.
중·저신용자의 이자 부담을 덜어주는 포용금융의 취지는 긍정적이지만, 자칫 신용도에 따라 금리를 달리 매기는 시장 원리가 약화되고 고신용자의 부담이 상대적으로 커질 수 있다는 지적도 나온다.
7일 국회 정무위원회 소속 국민의힘 신동욱 의원이 금융감독원에서 받은 ‘신용점수 구간별 신규 신용대출 평균 금리’ 자료에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행에서 신용점수가 951점 이상인 이용자의 평균 금리는 8월 연 5.08%로, 지난해 8월(4.26%)보다 0.82%포인트 올랐다. 같은 기간 851∼900점(+0.90%포인트), 901∼950점(+0.82%포인트) 등 신용점수 중상위권도 평균 금리가 상승했다.
우리은행에서는 올 4∼8월 신용점수 851∼900점인 사람이 600점 이하보다 높은 금리를 적용받는 금리 역전 현상이 확인됐다. 우리은행은 중·저신용자의 부담을 낮추기 위해 올 1월부터 신용점수와 상관없이 대출 최고금리를 연 7%로 제한하고 있다.
일반적으로 신용 위험이 크면 대출 금리가 높게 산정된다. 은행은 담보 없이 신용만 보고 돈을 빌려주는 만큼 저신용자에게는 돈 떼일 위험이 크기 때문이다. 하지만 정부가 가계대출 총량은 늘지 않게 관리하는 가운데, 포용 금융을 위해 중·저신용자 대출을 확대하고 대출금리 인상을 억제하면서 이런 결과가 나타났다.
양준석 가톨릭대 경제학과 교수는 “저신용자가 고신용자보다 더 좋은 조건으로 돈을 빌릴 수 있는 것은 시장 원칙에 어긋난다”고 지적했다. 신 의원은 “성실하게 신용을 관리해 온 사람이 역차별받으면 신용평가 체계가 혼란스러워지기 때문에 바로잡아야 한다”고 지적했다.
금융당국은 이런 현상이 신용평가 체계를 훼손할 수준은 아니라고 보고 있다. 금감원은 “은행은 대출금리를 산정할 때 신용점수 외에 대출 기간, 은행 내 신용등급, 우대금리 충족 여부 등을 종합해 결정한다”며 “역전 현상만으로 신용평가 체계가 훼손된다고 보기는 곤란하다”고 밝혔다. 다만 “신용평가 체계의 변별력과 안정성을 검사·리스크평가를 통해 점검하고 미흡하면 개선을 요구하고 있다”고 덧붙였다.
놓친 뉴스와 그 맥락까지, 종이신문으로 읽어보세요.
동아일보 구독 신청단독 >

이런 구독물도 추천합니다!
-
더긱스
구독
-
여행스케치
구독
-
김현지의 with AI
구독
© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
트렌드뉴스
-
1
APEC 참석 영부인들 의상도 관심…각국 전통 복장 반영
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
4
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
5
원빈, 12년 전 21억에 산 성수동 건물 지금은…“그래도 영화 좀 찍자”
-
6
[오늘의 운세/11월 22일]
-
7
“엄마 놀라지 마”…수능 날 딸에게 온 문자 한 통, 보자마자 오열한 엄마
-
8
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
9
장나라, 3년간 광고만 30개 “수면 부족해 간 건강 안 좋아”
-
10
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
3
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
4
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
5
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
6
尹 “경고성 계엄” 주장에도…대법 “위헌위법 의문의 여지 없다”
-
7
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
8
남의 택배 뜯어 이틀 쓴 이웃…배상 요구엔 “젊은 사람이 정 없다”
-
9
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
10
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산
트렌드뉴스
-
1
APEC 참석 영부인들 의상도 관심…각국 전통 복장 반영
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
4
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
5
원빈, 12년 전 21억에 산 성수동 건물 지금은…“그래도 영화 좀 찍자”
-
6
[오늘의 운세/11월 22일]
-
7
“엄마 놀라지 마”…수능 날 딸에게 온 문자 한 통, 보자마자 오열한 엄마
-
8
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
9
장나라, 3년간 광고만 30개 “수면 부족해 간 건강 안 좋아”
-
10
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
3
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
4
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
5
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
6
尹 “경고성 계엄” 주장에도…대법 “위헌위법 의문의 여지 없다”
-
7
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
8
남의 택배 뜯어 이틀 쓴 이웃…배상 요구엔 “젊은 사람이 정 없다”
-
9
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
10
“팔짱 낀 채 보고 있어요”… 팔 이유 많은데 살 사람 없는 강남 부동산


댓글 0