수도권 비거주 1주택자, 내년부터 전세대출 차단… 갭투자 봉쇄
공유하기
글자크기 설정
[8·13 부동산 대책]
“거주한적 없이 투기적 목적” 겨냥
세입자 계약 종료까진 연장 가능
일각 “실거주 수요에 월세화 가속”
‘억대 성과급’ 대출한도 제한도

내년부터 수도권·규제 지역에 아파트 1채를 갖고 있으면서 한 번도 직접 살아본 적 없이 세를 주고 있는 사람들은 전세대출을 받을 수 없다. 세입자가 있는 집을 산 경우에는 기존 세입자의 계약이 끝날 때까지만 전세대출 만기를 연장할 수 있다.
삼성전자, SK하이닉스 등 반도체 기업의 억대 성과급이 과도한 대출로 이어지지 못하도록 총부채원리금상환비율(DSR) 소득산정 기준도 강화한다.
● 본인 소유 집에 안 살고 세 주면 전세대출 불가
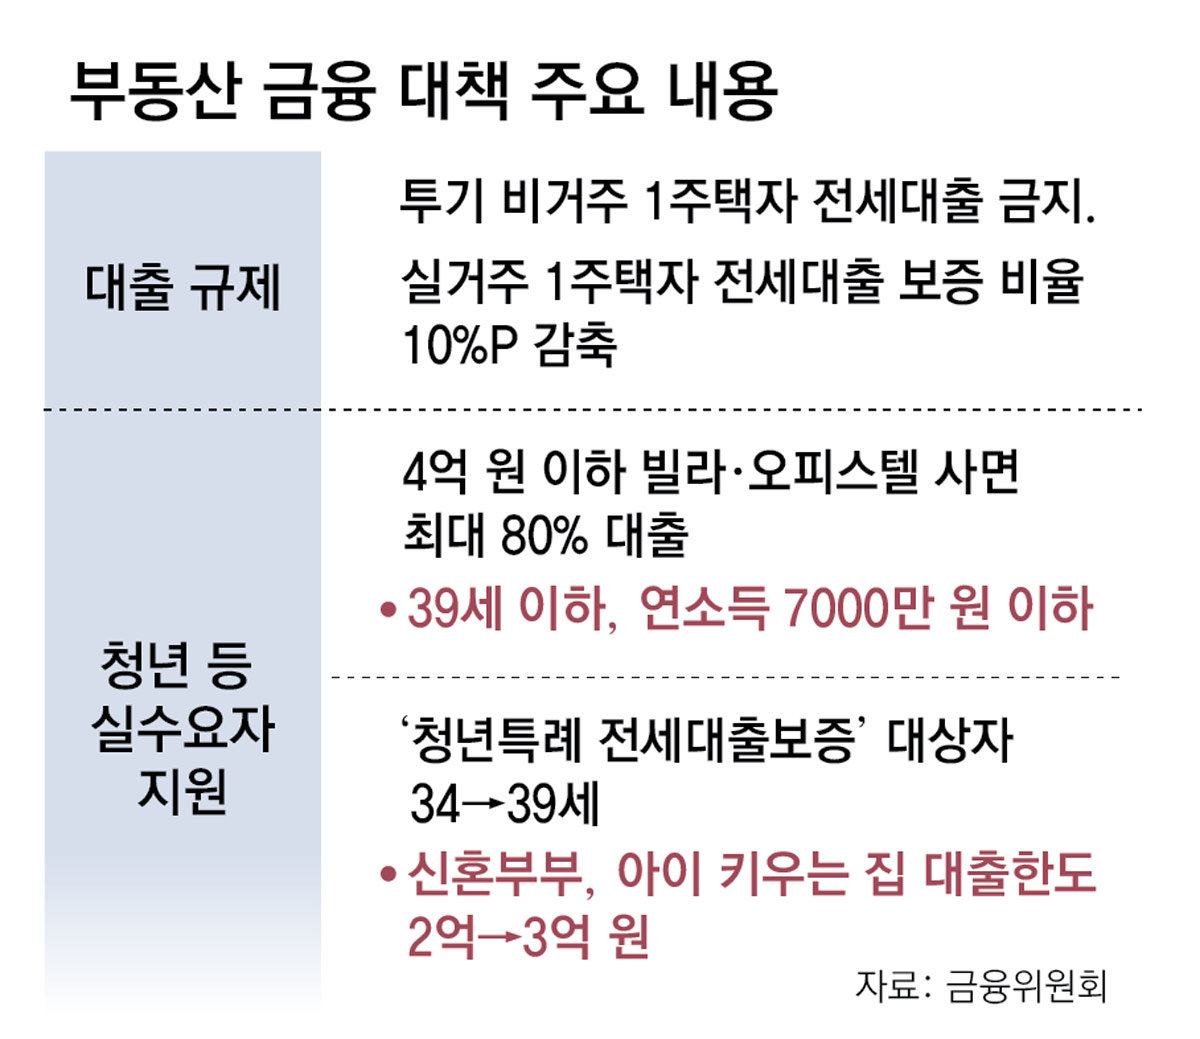
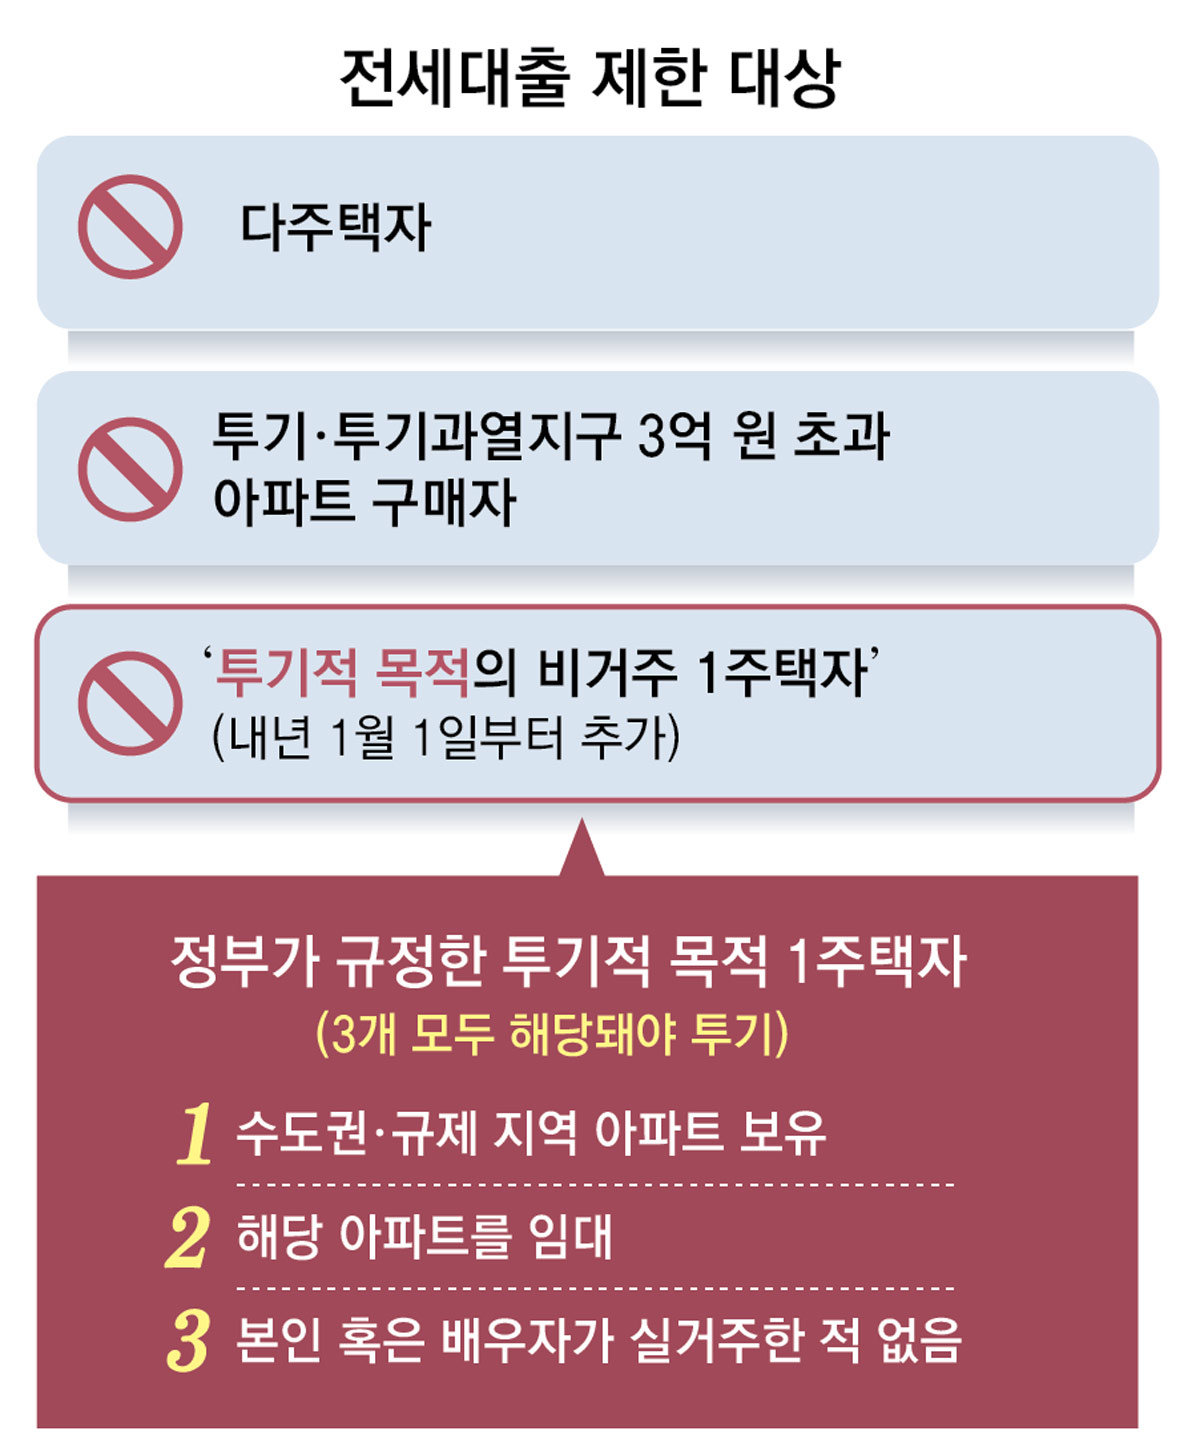
우여곡절 끝에 전세대출을 받을 수 있게 되더라도 1주택자의 대출 문턱은 높아진다. 수도권·규제 지역 전세대출 보증 비율이 기존보다 10%포인트 낮은 70%로 줄어들기 때문이다. 그 외 지역은 80%가 적용된다. 한국주택금융공사 등 보증기관이 보증 비율을 낮추면 그만큼 연체 등 대출 부실이 발생했을 때 은행이 부담해야 하는 금액이 커진다. 은행으로서는 대출 심사를 더 깐깐하게 할 수밖에 없어 대출액이 줄어들게 된다.
이억원 금융위원장은 “투기적 수요는 차단하고 실수요자의 자금 애로는 핀셋 지원으로 해소한다는 원칙은 분명하다”며 전세대출 제한 등의 이유를 설명했다. 하지만 일각에서는 전세대출 규제 강화가 월세 전환을 부추기고 청년들의 아파트 내 집 마련을 어렵게 할 수 있다고 지적한다. 유선종 건국대 부동산학과 교수는 “갭투자는 돈이 없는 청년층이 내 집 마련을 할 때 쓰는 수단으로 이용되기도 한다”며 “정부가 전세대출을 막으면 그 수요가 월세로 옮겨가 서민들의 금융 부담을 키우고 결국 내 집 마련이 더 어려워질 수 있다”고 말했다.
정부는 일부 반도체 기업 성과급이 거액 대출로 이어지지 못하도록 내년부터 대출 산정 기준을 바꾼다. 1년 전 대비 소득상승률이 20%를 초과하면 최근 2개년 평균 소득으로, 30%를 초과하면 최근 3개년 평균 소득으로 대출 한도를 산정하기로 했다. 예를 들어 평소 연봉이 1억 원인 직장인이 거액의 성과급을 받아 한 해 소득이 7억 원으로 늘더라도 7억 원 전체를 대출 기준으로 삼지 않는다.
반대로 소득이 줄어들 때는 실제 상환 능력 대비 과도한 대출이 취급되지 않도록 최근 1년간 소득으로 연 소득을 산정해 보수적으로 심사하기로 했다.
정부는 금융권이 주택담보대출로 손쉽게 돈 벌 수 있는 관행도 손보기로 했다. 소득에 비해 원리금 상환 부담이 큰 대출이나, 고가 주택을 담보로 많은 돈을 빌려주는 대출에는 위험가중치(RW)를 지금보다 2∼4배 높여 적용한다. 은행이 이런 대출을 많이 취급하면 건전성 지표가 나빠지는 만큼 주택담보대출을 줄일 유인이 생긴다.
놓친 뉴스와 그 맥락까지, 종이신문으로 읽어보세요.
동아일보 구독 신청© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
트렌드뉴스
-
1
“트럼프, 6·25 종전선언도 검토”… 북미대화 위해 核 용인 우려
-
2
[김승련 칼럼]이 지경에 이른 정치, 유권자 책임은 없나
-
3
[단독]울릉도 표류 北 주민 6명 조만간 송환하기로
-
4
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
5
‘저가’ 中전기차, 韓 잠식 세계 3번째 빨라… “국산 세액공제 필요”
-
6
[오늘의 운세/11월 23일]
-
7
‘검은 월요일’ 막아라… 정부, 18년만에 증안펀드 가동 준비
-
8
‘6·3 선거사범’ 공소시효 열흘 앞, 광역 2명 포함 단체장 34명 송치
-
9
‘수능 대혼란’ 최교진 교육장관 사실상 경질
-
10
“네 어머니가 너를 낙태했어야”… 젠슨 황, 임직원에 상습적 폭언
-
1
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
2
최교진 ‘수능 대혼란’에 사의 표명…李, 약 1시간 만에 수락
-
3
與 “한덕수 판결 내용 아닌 절차상 하자가 조희대 탄핵 사유”
-
4
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
5
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
6
“내일 블랙 먼데이 막자”…정부, 증안펀드 18년만에 투입 준비
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
9
조국 “당명 개정 제안…당원·국민 의견 수렴할 것”
-
10
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
트렌드뉴스
-
1
“트럼프, 6·25 종전선언도 검토”… 북미대화 위해 核 용인 우려
-
2
[김승련 칼럼]이 지경에 이른 정치, 유권자 책임은 없나
-
3
[단독]울릉도 표류 北 주민 6명 조만간 송환하기로
-
4
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
5
‘저가’ 中전기차, 韓 잠식 세계 3번째 빨라… “국산 세액공제 필요”
-
6
[오늘의 운세/11월 23일]
-
7
‘검은 월요일’ 막아라… 정부, 18년만에 증안펀드 가동 준비
-
8
‘6·3 선거사범’ 공소시효 열흘 앞, 광역 2명 포함 단체장 34명 송치
-
9
‘수능 대혼란’ 최교진 교육장관 사실상 경질
-
10
“네 어머니가 너를 낙태했어야”… 젠슨 황, 임직원에 상습적 폭언
-
1
李 “돼지 눈엔 돼지만…해외 순방, 치아 흔들리고 코피 터지는 일”
-
2
최교진 ‘수능 대혼란’에 사의 표명…李, 약 1시간 만에 수락
-
3
與 “한덕수 판결 내용 아닌 절차상 하자가 조희대 탄핵 사유”
-
4
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
5
[사설]조 대법원장 탄핵은 안 된다… 이 대통령이 제동 걸어야
-
6
“내일 블랙 먼데이 막자”…정부, 증안펀드 18년만에 투입 준비
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
9
조국 “당명 개정 제안…당원·국민 의견 수렴할 것”
-
10
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野


댓글 0