농기계 업계 상반기 ‘견실경영’ 결실… TYM 실질적 주도권
공유하기
글자크기 설정
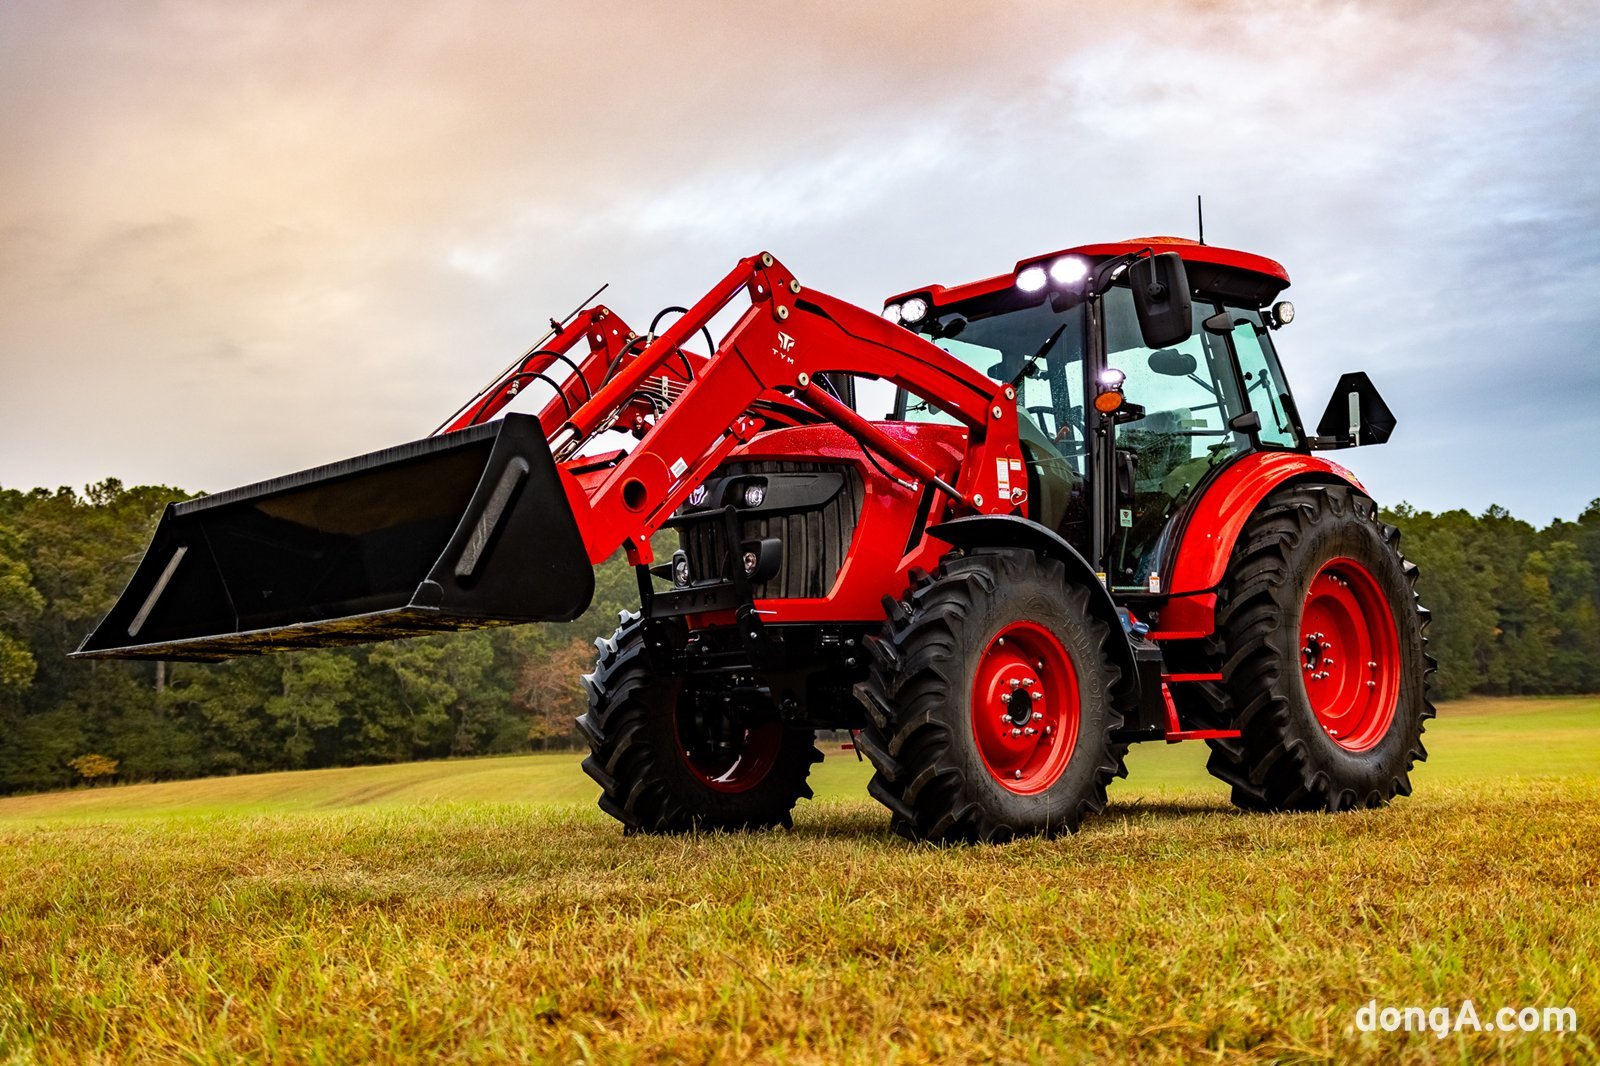
외화내빈 대 견실경영. 올해 상반기 농기계 업계를 관통한 키워드다. 대동이 매출 등 외형 확대에 힘을 실은 반면, TYM은 수익성 개선에 초점을 맞추며 내실을 다졌다. 외형 성장과 수익성 중심의 전략 차이가 양사의 상반기 실적에 고스란히 반영됐다는 평가다.
금융감독원 전자공시시스템에 따르면 2026년 반기보고서 기준 대동 상반기 연결 매출은 8448억 원으로 전년 동기(8014억원) 대비 5.4% 증가했다. 영업이익은 472억5000만 원으로 0.9% 늘어나는 데 그쳤다. 반면 TYM은 상반기 매출 5522억 원으로 13.1% 증가, 영업이익은 626억 원으로 59.1% 급증했다. 매출 규모에서는 대동이 2926억 원 차이로 여유롭게 따돌렸지만, 영업이익에서는 TYM이 오히려 153억5000만 원가량 앞선 것으로 나타났다.
수익성을 나타내는 영업이익률에서는 격차가 더욱 뚜렷했다. TYM은 매출 5522억 원에서 626억 원의 영업이익을 거두며 11.3%의 영업이익률을 기록했다. 대동의 경우 지난해 대비 5.6%에 그쳤다. 매출 100원당 영업이익으로 환산하면 TYM은 11.3원, 대동은 5.6원으로 두 배 이상 차이가 났다.
분기별로 보면 대동은 2분기 착시현상이 두드러졌다. 대동 2분기 매출은 4671억 원으로 전년 동기 대비 12.7% 증가, 영업이익은 약 412억 원으로 64.3% 늘었다. 상반기 영업이익 472억5000만 원의 대부분을 2분기에 거둔 셈이다. 하지만 2분기 영업이익 반등의 상당 부분이 관세환급금에 따른 것으로, 이를 제외하면 실질적인 수익성 개선 폭은 제한적이다.
TYM은 1분기에 이어 2분기에도 안정적인 수익성을 이어갔다. 2분기 매출은 약 2625억 원, 영업이익은 276억 원, 순이익은 265억 원을 기록한 것으로 집계됐다. 영업이익은 전년 동기 대비 13.9%, 순이익은 110.8% 증가했다.
● 해외 판매 전략에 갈린 수익 구조
TYM은 이런 시장 환경에서 북미 시장을 중심으로 중대형 트랙터 판매 비중을 높이는 전략을 펼쳤다. T4058P와 T5075 등 현지 전략 모델 판매 확대가 주효했다. 또한 딜러망과 서비스 대응력을 강화하며 판매량 자체보다 수익성 높은 제품 중심으로 포트폴리오 재편을 이뤘다.
실제로 TYM은 중대형 트랙터 판매 비중을 과거 약 30% 수준에서 약 45%까지 끌어올린 것으로 분석된다. 제품 믹스 개선이 매출 성장률을 웃도는 영업이익 증가로 이어지면서 상반기 수익성 개선을 뒷받침했다. TYM이 제품 믹스 개선을 통해 내실을 다진 셈이다.
이 같은 전략은 이익률 개선으로 이어졌다. 키움증권은 TYM이 북미 지역 서비스 인프라와 딜러망을 강화하는 동시에 고수익 중대형 트랙터 비중을 확대하면서 수익성을 개선했다고 분석했다. 특히 2026년 1분기 미국향 매출은 전년 대비 46% 증가한 것으로 나왔다.
대동 실적은 2025년 상반기 매출 8014억 원, 영업이익 468억 원, 지배주주지분 순이익 약 261억 원을 기록했다. 하지만 2025년 하반기에는 매출이 6834억 원으로 줄었고 영업이익은 약 156억 원 적자, 지배주주지분 순이익은 약 429억 원 적자로 전환했다.
다만, 올해 상반기에는 다시 매출 8448억 원, 영업이익 472.5억 원, 순이익 249억 원으로 흑자 전환했다. 표면적으로는 회복세를 보이고 있지만 순이익만 놓고 보면 아직 완전한 턴어라운드라고 평가하기에는 이르다. 올해 상반기 순이익 249억 원은 지난해 상반기 261억 원보다 약 12억원 적다.
반대로 TYM은 상반기 영업이익 자체의 개선 폭이 컸다. 2025년 상반기 영업이익 394억 원에서 2026년 상반기 626억 원으로 232억원 증가했다. 같은 기간 순이익은 229억 원에서 567억 원으로 338억원 늘었다.
● 부채비율 92% 대 237.6%
실적 질을 판단하는 또 다른 지표는 재무구조다. 2026년 6월 말 기준 TYM 부채비율은 92.0%다. 2024년 말 105.6%, 2025년 말 102.3%에서 지속적으로 낮아졌다.
대동 역시 부채비율을 개선하고 있다. 2024년 말 254.7%에서 2025년 말 251.9%, 올해 6월 말 237.6%로 낮아졌다. 하지만 절대적인 수준에서는 여전히 큰 차이가 있다. TYM이 100% 아래로 내려왔지만 대동은 230%대에 머물고 있다.
차입금 규모를 보면 격차는 더 커진다. TYM의 6월 말 총차입금은 약 1714억5000만 원이다. 대동은 유동 차입금 약 8770억8000만 원과 비유동 차입금 약 1790억1000원을 합쳐 총 1조560억8000만 원 수준이다. 단순 금액으로 대동의 차입금이 TYM의 약 6.2배다. 총자산 대비 차입금 비중 역시 TYM은 약 18.9%인 반면 대동은 약 40.7%다. 대동이 자산의 상당 부분을 차입금에 의존하고 있는 구조인 셈이다.
특히 대동은 매출채권 양도와 비은행권 담보대출 등 다양한 방식의 자금 조달을 활용하고 있어 조달 구조가 TYM보다 복잡하다. 일부 조달 수단의 금리 역시 상대적으로 높아 금융비용 부담을 키울 수 있다는 점이 변수다.
주주환원에서도 두 회사가 갈렸다. TYM은 8월 12일 이사회에서 보통주 1주당 120원의 중간배당을 결정했다. 배당금 총액은 약 47억8332만 원이다. 배당 대상 주식은 총 발행주식 4140만주에서 자기주식 153만8957주를 제외한 3986만1043주다. 배당 기준일은 8월 28일이다. 이는 지난해 주당 50원이었던 중간배당을 올해 120원으로 2.4배 늘린 수치다. TYM이 중간배당 제도를 도입한 2022년 이후 4년 연속 중간배당을 실시했다는 점도 눈에 띈다.
2025년 연간으로도 TYM은 중간배당 50원과 결산배당 240원을 합쳐 주당 290원을 배당했다. 여기에 약 220억원 규모의 자기주식 365만956주를 소각했다.
반면 대동은 2023년부터 이어온 주당 100원의 결산배당을 유지했다. 주주환원 측면에서 TYM은 이익 개선과 함께 배당과 자사주 소각을 병행한 반면, 대동은 배당 확대보다 성장 투자를 위한 자금 조달과 사업 확장에 상대적으로 무게를 둔 모습이다. 과거 대동이 제3자배정 유상증자를 통해 주식 수를 늘린 것도 양사의 주주정책 차이를 보여주는 대목이다.
하반기에는 양사 실적 회복 지속 여부가 핵심 변수다. 농기계 업종은 계절적으로 1~2분기에 판매가 집중되고 3~4분기로 갈수록 판매량이 둔화되는 특성이 있다.
이런 계절성을 감안하면 TYM의 하반기 실적 방어력이 중요한 관전 포인트가 된다. TYM은 대미 관세와 관련한 환급분이 3분기부터 순차적으로 반영될 것으로 예상하고 있어 하반기 실적에 추가적인 긍정 효과가 발생할 가능성이 높다.
대동은 2분기 급반등을 3분기 이후에도 이어간다는 계획이다. 대동은 올해 1분기부터 AI 트랙터와 미래사업 투자를 확대하는 한편 해외 딜러 확대를 추진하고 있다. 회사는 2026년 매출 목표를 1조6500억 원으로 제시하며 AI 기반 사업모델 전환을 가속하고 있다.
TYM 역시 북미 중심의 해외 경쟁력을 한층 강화할 전망이다. 올해 상반기 실적에서 확인된 중대형 트랙터 중심의 제품 믹스 개선이 하반기에도 유지된다면 영업이익률 개선을 이어갈 여지가 충분해 보인다.
놓친 뉴스와 그 맥락까지, 종이신문으로 읽어보세요.
동아일보 구독 신청© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
트렌드뉴스
-
1
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
4
“장판 상했으니 83만원 뺄게요”…전세금서 마음대로 공제해도 될까 [집과법]
-
5
‘한강의 기적’ 닮은 ‘폴란드의 기적’…빈곤 유럽서 홀로 성장[딥다이브]
-
6
APEC 참석 영부인들 의상도 관심…각국 전통 복장 반영
-
7
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
8
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
9
길 알려줬더니 돌아온 뜻밖의 선물…알고 보니 ‘순금’
-
10
수험생 92% 틀린 세계사 2번…“진시황이 아니라고?”
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
3
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
4
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
5
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
6
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
9
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
10
남의 택배 뜯어 이틀 쓴 이웃…배상 요구엔 “젊은 사람이 정 없다”
트렌드뉴스
-
1
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
4
“장판 상했으니 83만원 뺄게요”…전세금서 마음대로 공제해도 될까 [집과법]
-
5
‘한강의 기적’ 닮은 ‘폴란드의 기적’…빈곤 유럽서 홀로 성장[딥다이브]
-
6
APEC 참석 영부인들 의상도 관심…각국 전통 복장 반영
-
7
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
8
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
9
길 알려줬더니 돌아온 뜻밖의 선물…알고 보니 ‘순금’
-
10
수험생 92% 틀린 세계사 2번…“진시황이 아니라고?”
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
3
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
4
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
5
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
6
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
9
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
10
남의 택배 뜯어 이틀 쓴 이웃…배상 요구엔 “젊은 사람이 정 없다”


댓글 0