K-콘텐츠와 넷플릭스의 좋았던 10년…계속 갈 수 있을까?[딥다이브]
공유하기
글자크기 설정
그런데 정작 실적만 보면 넷플릭스는 여전히 돈 잘 벌고 있고요. 무엇보다 한국 콘텐츠들의 선전이 돋보이죠. 마침 올해가 넷플릭스 한국 진출 10주년인데요. 넷플릭스와 손잡으면서 활짝 열린 K-콘텐츠 호황기, 이대로 더 갈 수 있을까요? 넷플릭스 위기론과 K-콘텐츠를 들여다보겠습니다.
*이 기사는 10월 23일(금요일) 발행한 딥다이브 뉴스레터의 온라인 기사 버전입니다. ‘읽다 보면 빠져드는 경제뉴스’ 딥다이브를 뉴스레터로 구독하세요.
https://www.donga.com/news/Newsletter
미국에서 흔들리는 넷플릭스
지난주 전체 인력의 6%에 해당하는 1000명 감원을 발표한 넷플릭스. 그리고 이 발표가 나온 지 불과 몇시간 뒤, 구조조정안을 짰던 콘텐츠 최고책임자(CCO) 벨라 바자리아까지 경질됐죠. 이어서 영화 부문 책임자 댄 린도 해고됐고요. 갑자기 인사 태풍이 휘몰아친 건데요.하지만 20일 발표된 3분기 실적은 월가 예상치를 넘어서는 ‘어닝 서프라이즈’. 매출은 1년 전보다 12% 늘었고, 영업이익률(34.6%)도 크게 뛰었어요. 아시아, 특히 인도 시장에서 유료 가입자 수가 급증하면서 높은 성장세를 이어갔죠.
그럼, 구독자 수 3억2500만명(2025년 말 기준)의 세계 1위 기업은 왜 구조조정에 나섰을까요. 그 이유는 테드 사란도스 공동 CEO가 컨퍼런스콜에서 직접 밝혔습니다. “미국 시장의 성장 속도가 우리가 원하는 만큼 빠르지 않습니다. 우리는 미국 시장에서 실행력을 향상시켜야 합니다.” 그러니까 지금 위기의 진원지는 미국 시장이란 뜻이에요.
넷플릭스는 지난해부터 분기별 구독자 수를 공개하지 않아요. 그래서 미국 가입자 수가 얼마인지 정확히 알 순 없는데요. 일단 분석업체 안테나는 넷플릭스가 올해 1~9월 미국에서 단 한 달도 신규 가입자 순증을 기록하지 못했다고 집계했고요(다만 넷플릭스 측은 이 분석이 부정확하다고 반박). 웨드부시 증권은 3분기 글로벌 유료 구독자가 220만 명 늘었지만, 미국·캐나다에서는 50만명 감소했을 거라고 추정했죠.
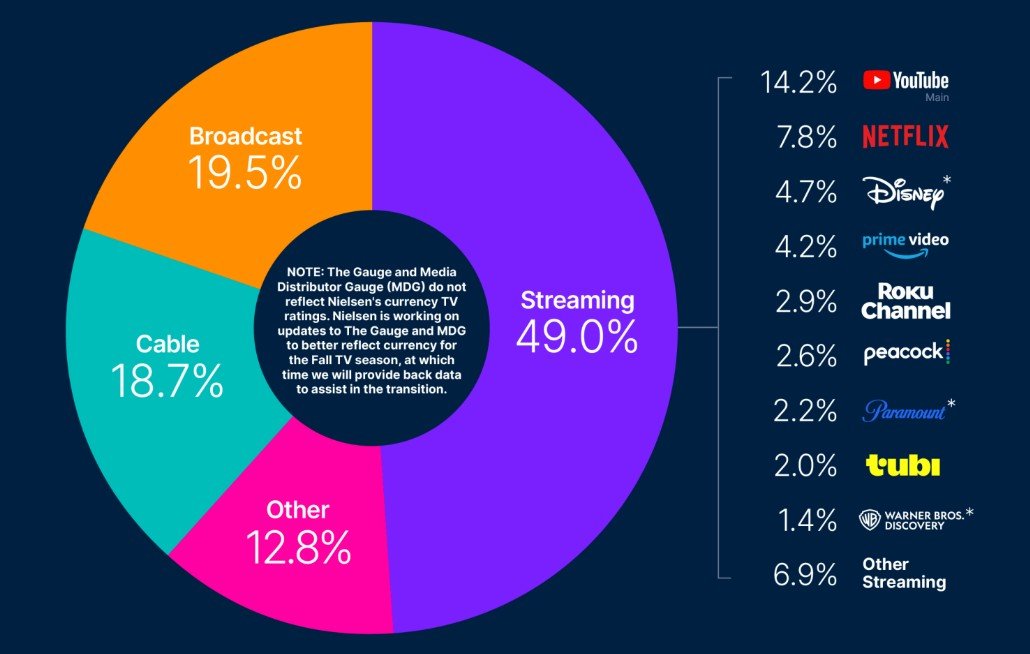
왜 미국에선 넷플릭스 인기가 예전 같지 않을까요. 유튜브·틱톡에 밀렸다, 구독료를 올려서다, 게임·팟캐스트 같은 신규사업의 실패다, 깨어있는 척하다 망했다(진보색채가 강하다는 뜻) 등등. 다양한 해석이 나오는데요. 언론 보도에 따르면 넷플릭스 경영진이 생각하는 핵심 문제는 한마디로 ‘히트작이 없는 것’입니다. ‘기묘한 이야기’, ‘오징어 게임’, ‘K팝 데몬헌터스’처럼 높은 화제성으로 시청자를 사로잡는 TV 시리즈와 영화 말이죠. 광고 요금제를 도입하고, 게임을 만들고, 유튜브 스타와 인기 팟캐스터를 영입하고, 스포츠 중계권에 진출하는 등 다양한 시도를 해왔지만, 결국 중요한 건 본업(TV 프로그램과 영화)이란 결론에 이른 겁니다. 블룸버그 기사는 이렇게 꼬집었죠. “모든 사람을 위한 콘텐츠를 제공하려는 시도 끝에 넷플릭스는 다른 스트리밍 서비스와 차별화되는 핵심 요소, 즉 시대정신을 반영하는 영화와 시리즈를 잃어버렸습니다.”
한국 콘텐츠는 대박 행진 중
그런데 ‘히트작이 없다’는 넷플릭스의 한탄. K-콘텐츠만 들여다 보면 솔직히 잘 와닿지 않습니다. 올해 넷플릭스가 한국에서 제작한 오리지널 드라마 중 대박 히트작이 탄생했거든요. 바로 ‘참교육’. 지난 6월에 공개된 작품은 단숨에 전 세계적으로 화제를 끌어모으면서 누적 시청 수 6720만 회를 기록했고요. 넷플릭스 ‘역대 비영어권 TV쇼 부문 10위’에 올랐어요. 대단한 기세이죠. 참고로 이 순위의 1~3위는 오징어 게임 시즌 1,2,3입니다. (그리고 역대 영어권 영화 부문 1위는 K팝 데몬 헌터스)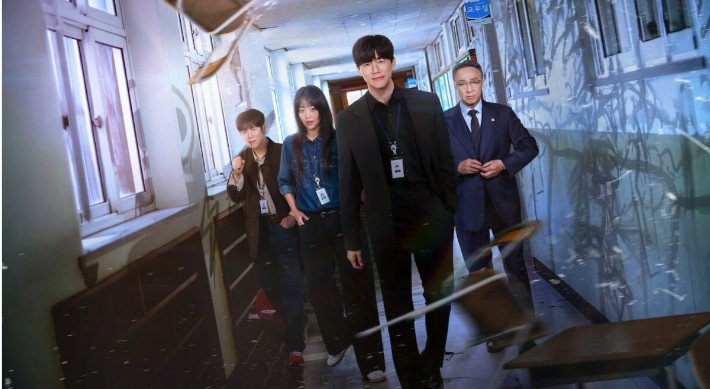
넷플릭스는 한국 콘텐츠 제작 편수를 크게 늘려왔습니다. 암페어의 분석에 따르면, 한국은 신규 제작 의뢰 편수를 기준으로 올 상반기 영국을 제치고 넷플릭스에서 두 번째로 큰 제작 시장으로 올라섰죠. 양적으로나 질적으로나 K-콘텐츠의 화려한 전성기라 하겠습니다.
확장기는 지나고, 경쟁은 세진다
그래서 궁금합니다. 콘텐츠 부문 수장이 바뀐 넷플릭스가 시청 시간 확보를 위해 ‘본업’에 집중한다면 이미 실력이 검증된 K-콘텐츠엔 더 많은 기회가 열릴까요? 아니면 넷플릭스 자체의 성장이 둔화하면서 이전 같은 확장기는 끝나는 걸까요. 일단 2027년 이후의 투자계획이 발표된 건 없으니, 아직은 추측만 할 수 있는데요.김용희 선문대 교수(경영학과)는 “넷플릭스가 한국 콘텐츠 투자를 당장 줄이진 않겠지만, 과거처럼 크게 늘리던 시기는 지났다”면서 “투자 규모를 지금 수준으로 지키면서 작품을 더 까다롭게 고를 가능성이 크다”고 내다봅니다. 넷플릭스는 초기 5년(2016~2020년)간 누적으로 7억 달러였던 한국 콘텐츠에 대한 투자 규모를 2021년 연간 5억 달러 확 늘렸고요. 이후 2023~2026년엔 연평균 6억2500만 달러(발표치) 수준으로 다시 20% 넘게 증액했는데요. 그런 빠른 성장이 앞으로도 계속될 거라고 기대하기는 어렵단 뜻입니다.
돈 쓰는 방식도 달라질 수 있습니다. 넷플릭스는 전 세계적으로 점점 큰돈이 드는 오리지널보다 방송사 작품을 사오는 판권 계약을 늘려가는 추세이거든요. 또 한국에선 최근 오리지널 콘텐츠 중에서도 드라마보다 제작비가 훨씬 적게 드는 예능(Non-scripted) 프로그램 물량을 늘리고 있고요. ‘투자 대비 효율’ 높이기에 초점을 두고 있는 겁니다. 달리 보면 대작 오리지널 드라마 시리즈에 대한 투자는 전보다는 줄어들 수 있는 거죠.
넷플릭스 종속은 싫다면?
그런데 여기서 이런 생각 들지 않으시나요. ‘한국 콘텐츠 산업의 운명이 결국 넷플릭스가 얼마를 투자해 주느냐에 달린 건가? 그건 너무 위험하잖아?’‘넷플릭스 하청기지화’에 대한 우려가 제기된 지는 사실 오래됐죠. 넷플릭스가 제작비 전액을 투자하고 IP를 가져가는 오리지널 콘텐츠는 아무리 흥행 대박이 나도 제작사엔 추가 보상이 돌아오지 않는다는 점에서 문제가 있다는 지적이 많았어요. 그래서 일부 전문가나 정치권에선 넷플릭스와의 계약 조건을 개선해야 한다는 주장도 꾸준히 나왔죠. 예컨대 일정 기간이 지나면 오리지널 시리즈라도 IP를 제작사에 반환한다거나, 흥행 성과에 연동해 추가 수익을 배분받는 식으로요.
그러면서 이렇게 덧붙입니다. “지금은 넷플릭스 경쟁상대가 없습니다. 만약 국내 OTT가 성장해서 경쟁력을 갖추면, 그땐 제작사들이 여기저기 조건 따지면서 계약할 수 있겠죠.”
‘넷플릭스 종속’을 피하려면 토종 OTT의 체급을 키우는 것만이 현실적인 해답이라는 건데요. 이건 미디어 전문가인 김용희 교수가 몇 년 전부터 강조했던 이야기이기도 하죠. 김 교수는 이렇게 말합니다. “넷플릭스의 투자 판단은 한국 사정이 아니라 회사 전체 사정에 따라 정해집니다. 거기에 한국 콘텐츠 산업 전체가 흔들리지 않으려면, 작품을 사 주고 권리를 나눠 가질 국내 구매자가 있어야 하죠. 토종 OTT가 넷플릭스만큼 커지긴 어렵지만, 그래도 한국 제작사가 넷플릭스 말고도 작품을 팔 곳은 꼭 있어야 합니다.”
이 부분에서 지인해 연구위원은 비교적 희망적으로 내다봅니다. “돈을 쥐고 있는 플랫폼이 많아지는 게 중요한데, 마침 최근 디즈니플러스가 한국 제작에 투자를 늘리는 추세에요. 또 티빙의 흑자 전환과 ‘티빙+웨이브’ 합병 추진으로 토종 OTT들이 투자할 여력이 슬슬 생겨날 것이기 때문에 한국 제작사의 협상력이 높아지기엔 좋은 여건입니다.”
By.딥다이브
*이 기사는 10월 23일(금요일) 발행한 딥다이브 뉴스레터의 온라인 기사 버전입니다. ‘읽다 보면 빠져드는 경제뉴스’ 딥다이브를 뉴스레터로 구독하세요.
https://www.donga.com/news/Newsletter
놓친 뉴스와 그 맥락까지, 종이신문으로 읽어보세요.
동아일보 구독 신청© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
트렌드뉴스
-
1
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
4
‘한강의 기적’ 닮은 ‘폴란드의 기적’…빈곤 유럽서 홀로 성장[딥다이브]
-
5
온천탕 온도가 90도?…부안서 실수로 빠진 60대 헬기 이송
-
6
비닐하우스서 공기총 손질하다 ‘탕’…지나가던 행인 갈비뼈 부상
-
7
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
8
길 알려줬더니 돌아온 뜻밖의 선물…알고 보니 ‘순금’
-
9
“잘될 놈은 딱 알아봤구만”… 우상을 지켜준 후배, 후배의 길을 열어준 선배[유재영의 전국깐부자랑]
-
10
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
민주유공자법 통과에 與 박수-환호…국힘은 표결 불참
-
3
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
4
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
5
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
6
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
7
尹 “경고성 계엄” 주장에도…대법 “위헌위법 의문의 여지 없다”
-
8
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
9
수험생 92% 틀린 세계사 2번…“진시황이 아니라고?”
-
10
與 ‘조희대 탄핵’ 당론 채택…“한덕수 판결 보고 더 못참겠다 판단”
트렌드뉴스
-
1
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
4
‘한강의 기적’ 닮은 ‘폴란드의 기적’…빈곤 유럽서 홀로 성장[딥다이브]
-
5
온천탕 온도가 90도?…부안서 실수로 빠진 60대 헬기 이송
-
6
비닐하우스서 공기총 손질하다 ‘탕’…지나가던 행인 갈비뼈 부상
-
7
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
8
길 알려줬더니 돌아온 뜻밖의 선물…알고 보니 ‘순금’
-
9
“잘될 놈은 딱 알아봤구만”… 우상을 지켜준 후배, 후배의 길을 열어준 선배[유재영의 전국깐부자랑]
-
10
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
민주유공자법 통과에 與 박수-환호…국힘은 표결 불참
-
3
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
4
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
5
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
6
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
7
尹 “경고성 계엄” 주장에도…대법 “위헌위법 의문의 여지 없다”
-
8
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
9
수험생 92% 틀린 세계사 2번…“진시황이 아니라고?”
-
10
與 ‘조희대 탄핵’ 당론 채택…“한덕수 판결 보고 더 못참겠다 판단”
-
- 좋아요
- 0개
-
- 슬퍼요
- 0개
-
- 화나요
- 0개