온투업 진출하려는 토스…업계 “대출 비교 플랫폼이 직접 뛰어드나” 반발
공유하기
글자크기 설정
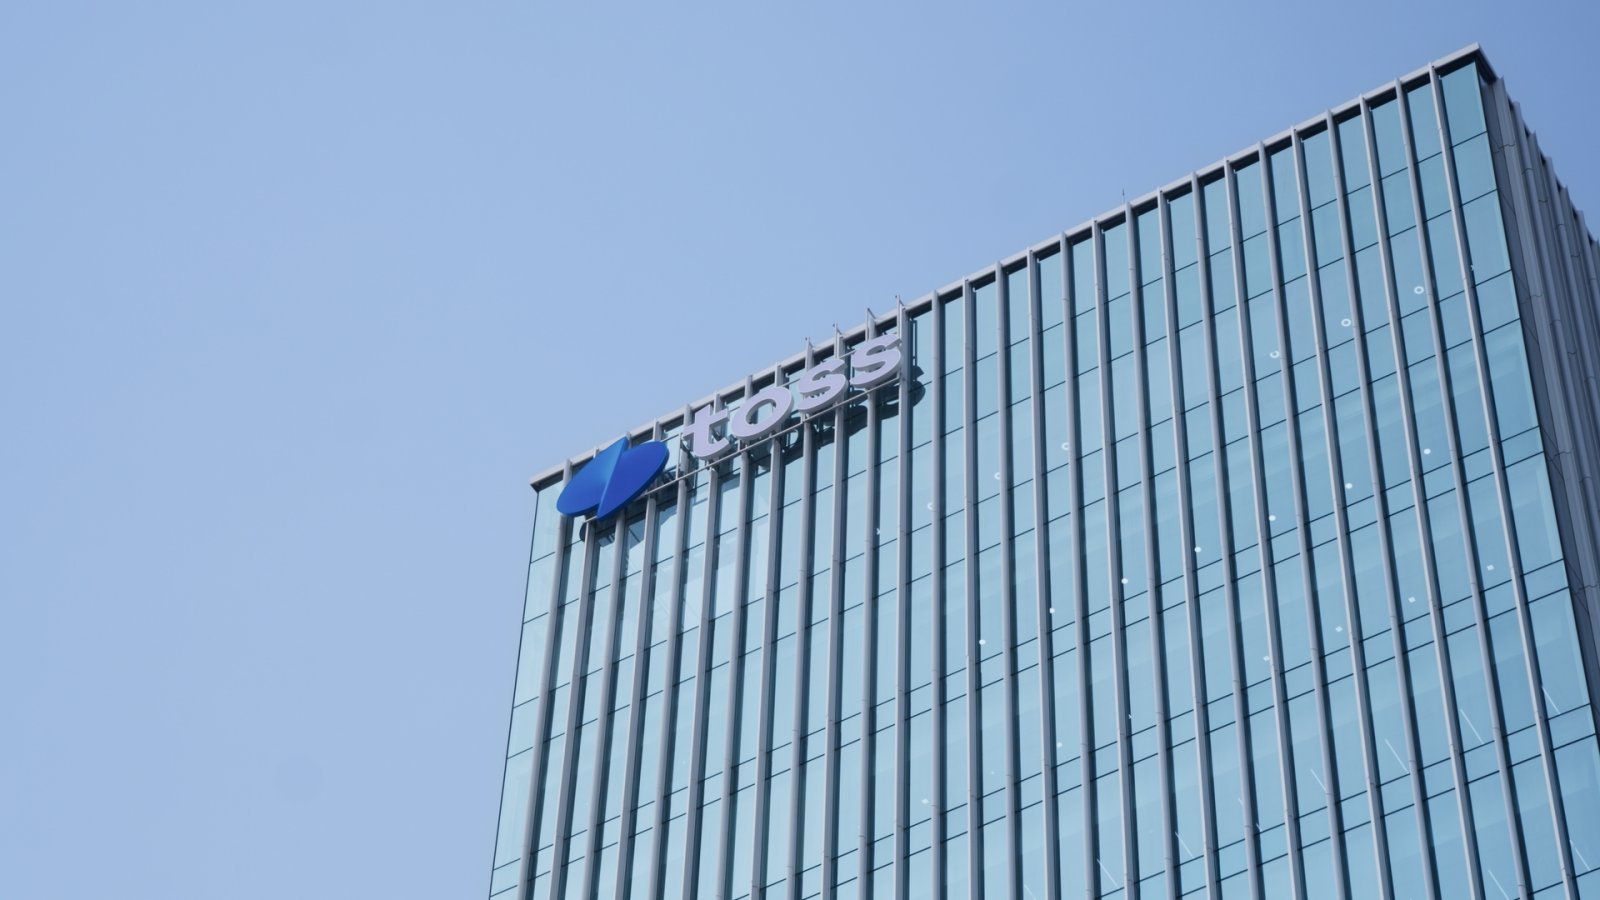
자산 5조 원이 넘는 핀테크 서비스 토스가 온라인투자연계금융업(온투업·P2P)으로 진출하려는 움직임을 보이면서 업계가 반발하고 나섰다. 다양한 금융사의 대출 상품을 비교하는 서비스를 운영하는 토스가 직접 자사의 대출 상품까지 팔게 되면 시장을 독점할 우려가 크고 소비자들이 다양한 서비스를 접하기 힘들어진다는 얘기다. 반면 토스의 시장 진출로 대출 규제 강화 탓에 얼어붙은 중금리 대출이 활발해질 수 있다는 기대도 나온다.
온투업 47개 사의 이익을 대변하는 온투협회는 14일 토스의 온투업 진출을 신중히 해달라는 내용의 성명을 낸다고 13일 밝혔다. 온투협회는 “(토스의) 대출 비교·중개와 직접적인 대출상품 공급이 결합할 경우 이해 상충의 문제가 발생한다”고 설명했다. 토스가 대출 상품을 직접 판매하기에 앞서 대출 비교·중개 플랫폼으로서 상품 추천과 노출 기준을 투명하게 밝히고 관리해야 공정한 경쟁을 할 수 있다는 얘기다. 자칫 자사의 대출 상품을 유리하게 추천하고 노출할 수 있기 때문이다.
토스의 중금리 대출 활성화 취지에 의구심을 갖는 시각도 있다. 토스는 자사 플랫폼을 통해 판매되는 온투업계 대출 상품에 높은 수수료를 요구한다는 지적이 있기 때문이다. 온투업계는 수수료가 높으니 대출 금리를 낮추기 쉽지가 않다고 호소한다.
온투업계가 공동 대응에 나선 배경엔 대출 규제 강화도 있다. 금융 당국이 올해 4월 P2P 주택담보대출에 대한 주택담보인정비율(LTV) 규제를 적용하면서 관련 매출이 많이 축소된 점도 영향을 미쳤다. 이에 따라 일부 온투업체들은 구조조정을 단행하기도 했다.
국회에서도 토스의 사업 확장에 대한 우려의 목소리가 제기됐다. 지난주 금융위원회 국정감사에서 국회 정무위원회 소속 더불어민주당 민병덕 의원은 토스가 알고리즘을 자사에 유리하게 설정할 수 있다고 지적했다.
반면, 토스 측은 그동안 쌓아온 대안 신용평가 역량을 기반으로 제도권 금융에서 충분히 평가받지 못했던 금융 이력 부족자(씬파일러)와 소상공인에게 더 나은 조건의 중금리 대출 기회를 제공할 수 있다고 주장한다.
따라서 토스가 앞으로도 이 법을 준수하면 자사 상품이라는 이유만으로 임의로 유리하게 노출할 수 없다는 설명이다. 토스는 기존 업계와 함께 상생하면서 온투업권 전체를 발전시켜 나가는 방향으로 사업을 검토하고 있다고도 밝혔다.
임병화 성균관대 경영전문대학원 교수는 “토스가 온투업에 진입하면 경쟁을 통해 중금리 시장이 커질 수 있어 금융소비자에게 도움이 되는 측면이 있다”면서도 “플랫폼이 대출 상품을 팔 때 불공정 경쟁 가능성이 있는 만큼 온투업 진입을 허용하더라도 선의의 경쟁이 이뤄질 수 있는 균형점을 찾아야 한다”고 말했다.
놓친 뉴스와 그 맥락까지, 종이신문으로 읽어보세요.
동아일보 구독 신청© dongA.com All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
트렌드뉴스
-
1
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
4
“장판 상했으니 83만원 뺄게요”…전세금서 마음대로 공제해도 될까 [집과법]
-
5
‘한강의 기적’ 닮은 ‘폴란드의 기적’…빈곤 유럽서 홀로 성장[딥다이브]
-
6
APEC 참석 영부인들 의상도 관심…각국 전통 복장 반영
-
7
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
8
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
9
길 알려줬더니 돌아온 뜻밖의 선물…알고 보니 ‘순금’
-
10
수험생 92% 틀린 세계사 2번…“진시황이 아니라고?”
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
3
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
4
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
5
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
6
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
9
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
10
남의 택배 뜯어 이틀 쓴 이웃…배상 요구엔 “젊은 사람이 정 없다”
트렌드뉴스
-
1
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
2
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
3
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
4
“장판 상했으니 83만원 뺄게요”…전세금서 마음대로 공제해도 될까 [집과법]
-
5
‘한강의 기적’ 닮은 ‘폴란드의 기적’…빈곤 유럽서 홀로 성장[딥다이브]
-
6
APEC 참석 영부인들 의상도 관심…각국 전통 복장 반영
-
7
“손정의 회장, SK하이닉스 1조 달러에 인수하려 했다”
-
8
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
9
길 알려줬더니 돌아온 뜻밖의 선물…알고 보니 ‘순금’
-
10
수험생 92% 틀린 세계사 2번…“진시황이 아니라고?”
-
1
범여권 186명중 150명 찬성 탄핵안 통과땐 대법원장 직무정지
-
2
경찰이 ‘무혐의’ 끝낸 딸의 죽음…증거 쫓은 엄마가 뒤집었다[더뎁스]
-
3
李 “수능 부정행위 포상금 건당 ‘최소’ 1억…행위자 수만큼 가산”
-
4
국힘 “코스피 3500조 증발…잔치는 정권이, 피눈물은 국민에 떠넘겨”
-
5
[사설]‘12·3은 내란’ 대법관 전원 만장일치 판결에 눈감는 與野
-
6
李 “AI 부정행위 막기 어려워… 국가시험 A부터 Z까지 개편”
-
7
李, 울산 전통시장서 “내년에는 좀 더 좋아질 것”…‘최애’ 배추전 구입
-
8
“낙태했어야” “머리 열어 소변” “금붕어”…안하무인 젠슨황 父女
-
9
김주애는 왜 고글도 없이 스키를 탔나…사진으로 만들어가는 권력[청계천 옆 사진관]
-
10
남의 택배 뜯어 이틀 쓴 이웃…배상 요구엔 “젊은 사람이 정 없다”


댓글 0